محتويات المقال
- لماذا يعتبر اختيار بوابة الدفع الصحيحة قراراً مصيرياً لمتجرك في 2026
- كيف تعمل بوابات الدفع الإلكتروني تقنياً؟ (شرح مبسط بدون تعقيد)
- مقارنة شاملة: أفضل بوابات الدفع الإلكتروني المتاحة في السعودية
- الشراء الآجل (BNPL): تابي وتمارة — هل تحتاجهما في متجرك؟
- خطوات إعداد بوابة الدفع على متجرك الإلكتروني (دليل تقني عملي)
- تكاليف ورسوم بوابات الدفع الإلكتروني في السعودية 2026
- أخطاء ستكلفك مالك وعملاءك (تجنبها فوراً)
- اختيار الشريك التقني المناسب لإعداد متجرك وبوابات الدفع
- الأسئلة الشائعة حول بوابات الدفع الإلكتروني في السعودية
في عام 2026، يتجاوز حجم التجارة الإلكترونية في السعودية 100 مليار ريال — وأكثر من 70% من المتاجر الناشئة تفشل في أول عام لها بسبب خطأ واحد قاتل: اختيار بوابة دفع خاطئة. من خلال عملنا مع أكثر من 200 متجر إلكتروني سعودي، رأينا مباشرةً كيف أن بوابة الدفع يمكن أن تكون سبب نجاح المتجر أو سبب هروب العملاء في ثوانٍ. اختيار بوابات الدفع الإلكتروني في السعودية لم يعد قراراً تقنياً ثانوياً — بل هو قرار استراتيجي يؤثر مباشرةً على معدل التحويل (Conversion Rate) وثقة العملاء ومصداقية متجرك أمام السوق السعودي. ولأن المتجر الناجح لا يعتمد على الدفع فقط، فإن تحسين محركات البحث يبقى الركيزة المكملة التي تضمن وصول العملاء إلى متجرك أصلاً.
المشكلة الحقيقية التي نواجهها دائماً مع أصحاب المتاجر في الرياض وجدة والدمام؟ معظمهم يبدأ البحث عن بوابة الدفع بناءً على “أقل رسوم” فقط — دون النظر إلى عوامل أهم بكثير: سرعة المعاملة، دعم مدى (Mada)، تجربة الدفع من الجوال، وسهولة الربط التقني مع المنصة المستخدمة. النتيجة؟ متجر يعمل بشكل ممتاز من حيث التصميم والمنتجات — لكن العميل يصل لصفحة الدفع فيجد 5 خطوات معقدة أو رسالة خطأ غامضة، فيغلق المتجر ويذهب للمنافس.
هذا الدليل مبني على تجربتنا الحقيقية في إعداد وتكامل بوابات الدفع لعملائنا في السعودية. لن نكتفي بسرد أسماء البوابات — بل سنشرح لك كيف تعمل تقنياً، أيها يناسب متجرك بالتحديد، كم تكلفته الحقيقية (بما فيها الرسوم الخفية)، وأي الأخطاء التي رأيناها تدمر متاجر ناشئة.
متجر إلكتروني سعودي أعددنا له بوابات الدفع — هذا الدليل يلخص كل ما تعلمناه من تجارب حقيقية
كيف تعمل بوابات الدفع الإلكتروني تقنياً؟ (شرح مبسط بدون تعقيد)
قبل أن نقارن بين البوابات، من الضروري أن تفهم ما يحدث تقنياً عندما يضغط العميل زر “ادفع الآن”. هذا الفهم سيجعلك تختار أفضل وأتمنع من الوقوع في مشاكل تقنية لاحقاً. كما أن فهم هذه الآلية يساعدك في مراقبة أداء متجرك وتحديد أسباب أي انخفاض في المبيعات.
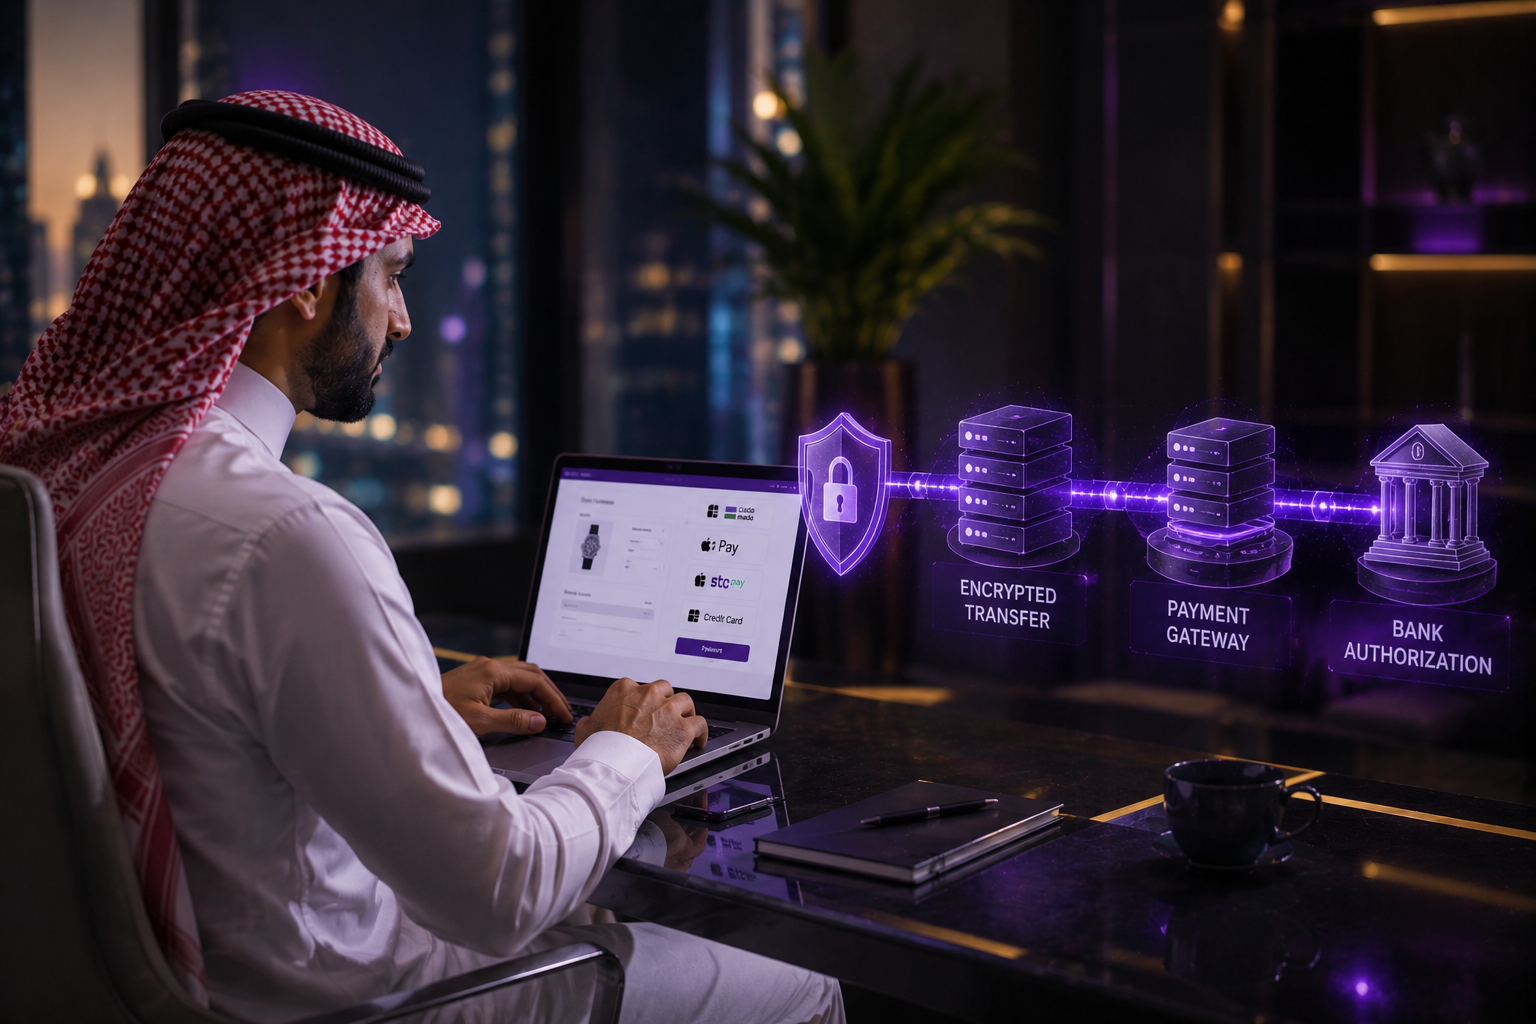
رحلة المعاملة الواحدة من الزر إلى التأكيد (4 خطوات)
- الخطوة 1 — تشفير البيانات (Encryption): عندما يدخل العميل رقم بطاقته، تقوم بوابة الدفع بتشفير هذه البيانات فوراً باستخدام بروتوكول TLS 1.3. هذا يعني أن حتى لو تم اعتراض البيانات أثناء الانتقال، فلن يتمكن أحد من قراءتها. كل بوابات الدفع المرخصة في السعودية ملزمة بهذا المستوى من التشفير.
- الخطوة 2 — إرسال الطلب للبنك المُصدر (Authorization): بوابة الدفع ترسل طلب التحقق إلى البنك الذي أصدر البطاقة (مثلاً: بنك الراجحي إذا كانت البطاقة من الراجحي). البنك يتحقق من: هل لديه رصيد كافٍ؟ هل البطاقة مسروقة أو ملغاة؟ هل المعاملة في دولة غير معتادة؟
- الخطوة 3 — استجابة البنك (Response): البنك يرد بإحدى ثلاث حالات: موافقة (Approved) — ويعني أن الأموال محجوزة وليست مسحوبة بعد، أو رفض (Declined) — مع سبب محدد (رصيد غير كافٍ، بطاقة منتهية، إلخ)، أو معلق (Pending) — يحتاج مراجعة يدوية.
- الخطوة 4 — التسوية (Settlement): بعد الموافقة، لا تصل الأموال لحسابك فوراً. يتم “حجزها” ثم “تسويتها” عادةً خلال 24-72 ساعة عمل. بعدها تنتقل من حساب بوابة الدفع إلى حسابك البنكي المرتبط. هذا الفرق مهم لأن بعض البوابات تؤخر التسوية لأسبوع كامل.
نصيحة من الخبرة: انتبه للفرق بين “الحجز” (Authorization) و”التسوية” (Capture/Settlement). بعض المتاجر تواجه مشكلة: العميل يدفع ويرى رسالة “ناجح” — لكن التاجر لا يرى المبلغ في حسابه. السبب؟ الحجز تم لكن التسوية لم تحدث بعد. في المشاريع الكبيرة، نفصل بين الحجز (عند تأكيد الطلب) والتسوية (عند شحن الطلب) — هذا يحمي العميل ويضمن لك تدفقاً نقدياً أفضل.
مقارنة شاملة: أفضل بوابات الدفع الإلكتروني المتاحة في السعودية
في عام 2026، أصبحت خيارات بوابات الدفع الإلكتروني في السعودية أكثر تنوعاً — لكن هذا التنوع يزيد الارتباك بدلاً من تسهيل الاختيار. ليس كل بوابة مناسبة لكل متجر. متجر إلكتروني صغير يبيع منتجات محلية يدوية له متطلبات مختلفة تماماً عن متجر كبير يتعامل مع آلاف الطلبات يومياً. وإذا كنت في مرحلة اختيار المنصة والتصميم معاً، فانظر إلى أسعار تصميم المواقع في السعودية لتفهم التكلفة الكاملة للمشروع. إليك المقارنة الحقيقية بناءً على تجربتنا المباشرة:
مقارنة تفصيلية بين أبرز بوابات الدفع في السعودية 2026
- ميسّر (Moyasar): بوابة سعودية المنشأ، مبنية لمطوري الويب. تتميز بواجهة برمجة تطبيقات (API) نظيفة جداً وسرعة في الربط. تدعم مدى، فيزا، ماستركارد، Apple Pay، وSTC Pay. الأنسب للمتاجر التي لديها مطور أو فريق تقني. لوحة التحكم بسيطة وواضحة. العيب؟ لا تقدم حلولاً متقدمة للتجار الكبار مثل تقسيط المشتريات أو إدارة الاشتراكات المعقدة.
- بي تابز (PayTabs): من أقدم وأشهر البوابات في المنطقة. مقرها في السعودية وتملك ترخيصاً من بنك المركزي السعودي. تدعم عدداً كبيراً من العملات وبوابات الدفع العالمية. قوة PayTabs في التنوع: يمكنك قبول المدفوعات من عملاء خارج السعودية بسهولة. العيب؟ واجهة لوحة التحكم بدت قديمة مقارنة بالمنافسين، ورسومها أعلى قليلاً للمتاجر الصغيرة.
- تاپ (Tap): بوابة كويتية المنشأ لكنها توسعت بقوة في السوق السعودي. تتميز بتجربة مستخدم ممتازة لصفحة الدفع (Checkout Page) — سريعة، نظيفة، ومتوافقة مع الجوال بشكل ممتاز. تدعم Apple Pay وGoogle Pay وSTC Pay ومدى. الأنسب للمتاجر التي تهتم بتجربة العميل وتصميم صفحة الدفع. العيب؟ الدعم الفني بالعربية أحياناً يكون أبطأ من المنافسين السعوديين.
- هايبر باي (HyperPay): بوابة أردنية حازت على ترخيص من بنك المركزي السعودي. تتميز بدعم قوي لمنصات المتاجر مثل Salla وZid وShopify. الخيار الافتراضي للكثير من المتاجر على هذه المنصات. العيب؟ الرسوم تتراكم عند حجم مبيعات كبير، ولوحة التحكم تحتاج تحسين في تنظيم التقارير.
- Amazon Payment Services (سابقاً PayFort): تابعة لـ Amazon. قوة ضخمة من حيث البنية التحتية والأمان. تدعم “التقسيط” عبر بنوك سعودية — وهو ميزة تنافسية كبيرة للمتاجر الكبيرة. العيب؟ عملية التسجيل والقبول معقدة وتأخذ وقتاً أطول، والحد الأدنى للرسوم مرتفع — ما يجعلها غير مناسبة للمتاجر الناشئة الصغيرة.
- STC Pay للتجار: ليس بوابة دفع كاملة بحد ذاتها — بل هو خيار دفع إضافي يمكنك إضافته بجانب بوابتك الأساسية. في 2026، أكثر من 40% من المتسوقين السعوديين يفضلون الدفع عبر STC Pay. إذا لم يكن متجرك يدعمه، فأنت تخسر حجماً لا بأس به من العملاء.
الخلاصة السريعة: إذا كان لديك متجر صغير/متوسط على Salla أو Zid → HyperPay أو Moyasar. إذا كان متجرك يخدم عملاء من خارج السعودية أيضاً → PayTabs. إذا كنت تهتم بتصميم صفحة الدفع وتجربة المستخدم → Tap. إذا كنت متجراً كبيراً تحتاج التقسيط وبنية تحتية قوية → Amazon Payment Services. وفي كل الحالات → أضف STC Pay كخيار إضافي. وإذا كنت تبحث عن شريك تقني يربط كل هذا لك في تصميم موقع احترافي في الرياض أو أي مدينة سعودية، فالتخطيط المبكر يوفر عليك الكثير.
الشراء الآجل (BNPL): تابي وتمارة — هل تحتاجهما في متجرك؟
في عام 2026، لم يعد موضوع “الشراء الآن والدفع لاحقاً” (Buy Now Pay Later) ترفاً — بل أصبح من المتطلبات الأساسية للمتاجر السعودية المتوسطة والكبيرة. خدمات مثل تابي (Tabby) وتمارة (Tamara) غيرت قواعد اللعبة تماماً في السوق السعودي. فهم لا يعملون كبوابات دفع تقليدية — بل كشركات تمويل تتحمل العميل دفعات مقسطة بدون فوائد (أو بفوائد محدودة).
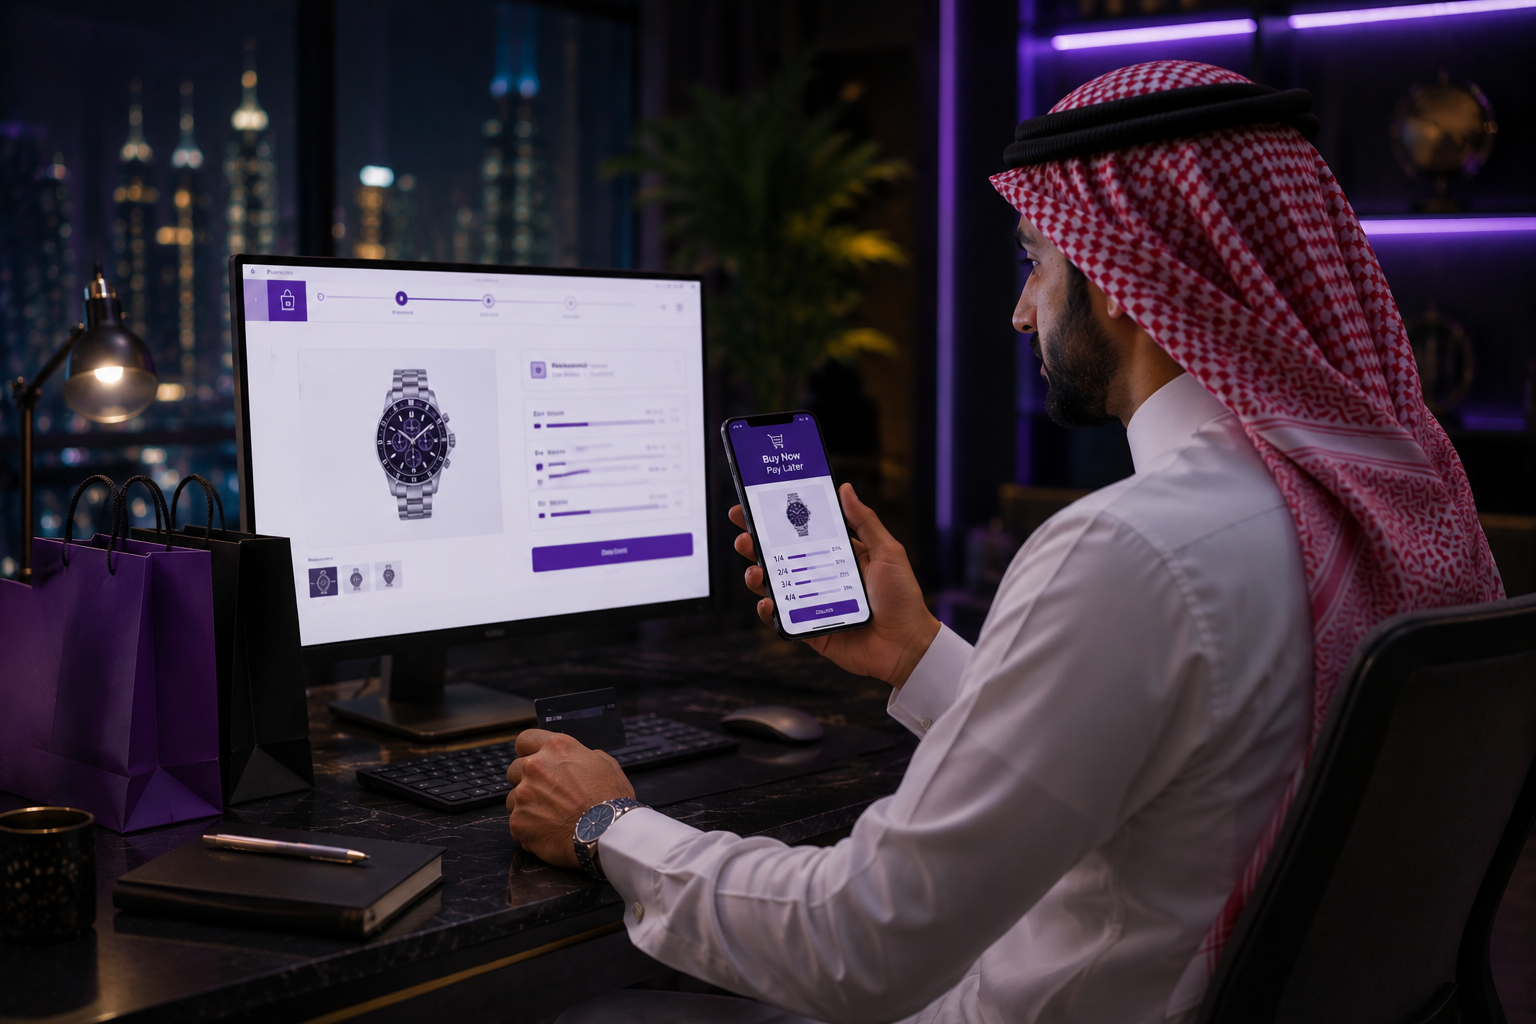
تابي مقابل تمارة: أيهما أنسب لمتجرك؟
- تابي (Tabby): الأكبر في السعودية من حيث حصة السوق. يتيح للعميل تقسيم المبلغ إلى 4 دفعات بدون فوائد. التكامل سهل مع معظم المنصات (Salla, Zid, Shopify). تابي تدفع لك المبلغ كاملاً مقدماً وتتحمل هي مخاطر التقسيط. رسوم التاجر: عادةً 2-6% حسب حجم المبيعات والقطاع. الميزة؟ علامة تجارية قوية جداً — العميل يثق بها ويبحث عنها في المتجر.
- تمارة (Tamara): المنافس القوي لتابي. تقدم تقسيط إلى 3 أو 4 دفعات بدون فوائد. رسوم التاجر مشابهة (2-6%). تدعم أيضاً الدفع خلال 30 يوماً بدون تقسيط. الميزة؟ أحياناً شروط قبول التاجر أسهل من تابي للمتاجر الناشئة، وعملية التسجيل أسرع.
متى تضيف الشراء الآجل؟ إذا كان متوسط قيمة طلبك (AOV) يتجاوز 300 ريال — فإضافة Tabby أو Tamara تزيد المبيعات بنسبة 20-40% وفقاً لبيانات 2026. أما إذا كان متوسط طلبك أقل من 100 ريال (مثلاً متجر قهوة أو حلويات) فالقيمة المضافة ضعيفة ولا تستحق الرسوم الإضافية. الأفضل؟ أضف واحدة فقط (تابي غالباً) وقيّم النتائج خلال 60 يوماً قبل إضافة الثانية.
خطوات إعداد بوابة الدفع على متجرك الإلكتروني (دليل تقني عملي)
بغض النظر عن البوابة التي اخترتها، فإن عملية الإعداد التقني تمر بنفس المراحل الأساسية. الاختلاف يكون في التفاصيل والسرعة. سواء كنت تبني متجراً من الصفر أو تختار بين تطبيق موبايل وموقع إلكتروني، فإن إعداد الدفع مرحلة حرجة. إليك الخطوات الفعلية التي نتبعها مع عملائنا:
1. التسجيل والحصول على القبول (Onboarding)
كل بوابة دفع في السعودية تتطلب مستندات للتسجيل. الاستعداد المسبق يوفر عليك أياماً من الانتظار. المستندات المطلوبة عادةً:
قائمة المستندات الأساسية للتسجيل في أي بوابة دفع سعودية
- سجل تجاري ساري المفعول: يجب أن يكون نشطاً وليس ملغى. بعض البوابات تقبل السجلات الفردية للمتاجر الصغيرة.
- حساب بنكي تجاري: نفس الاسم في السجل التجاري يجب أن يطابق اسم صاحب الحساب البنكي. هذا أهم سبب لرفض الطلبات.
- رقم الهوية الوطنية: للمسؤول عن المتجر.
- رابط المتجر الإلكتروني: يجب أن يكون المتجر فعلياً يعمل وليس مجرد صفحة فارغة. بعض البوابات ترفض المتاجر تحت التشغيل.
- سياسة الاسترجاع والخصوصية: صفحات واضحة على المتجر. بدونها، لن تقبلك أي بوابة مرخصة.
- بريد إلكتروني ورقم جوال رسمي: يُستخدم للتواصل والتأكيد.
2. ربط البوابة بالمتجر (Integration)
بعد القبول، تحصل على “مفاتيح API” (API Keys) — وهي عبارة عن رموز مشفرة تربط متجرك بحسابك في بوابة الدفع. طرق الربط تختلف حسب منصة المتجر:
على Salla وZid: غالباً ما يكون الربط عبر إضافة البوابة من “التطبيقات” وإدخال المفاتيح فقط — لا حاجة لكود برمجي. HyperPay وMoyasar مدعومان افتراضياً.
على Shopify: من “Settings > Payment Providers” — ابحث عن البوابة وأدخل المفاتيح. بعض البوابات تتطلب تطبيق خاص من Shopify App Store.
على متجر مبرمج بشكل مخصص (WooCommerce / Laravel / Next.js): هنا تحتاج مطوراً. يستخدم مفاتيح API لربط البوابة عبر SDK أو API مباشر. تكلفة الربط التقني تتراوح بين 500 و3,000 ريال حسب التعقيد.
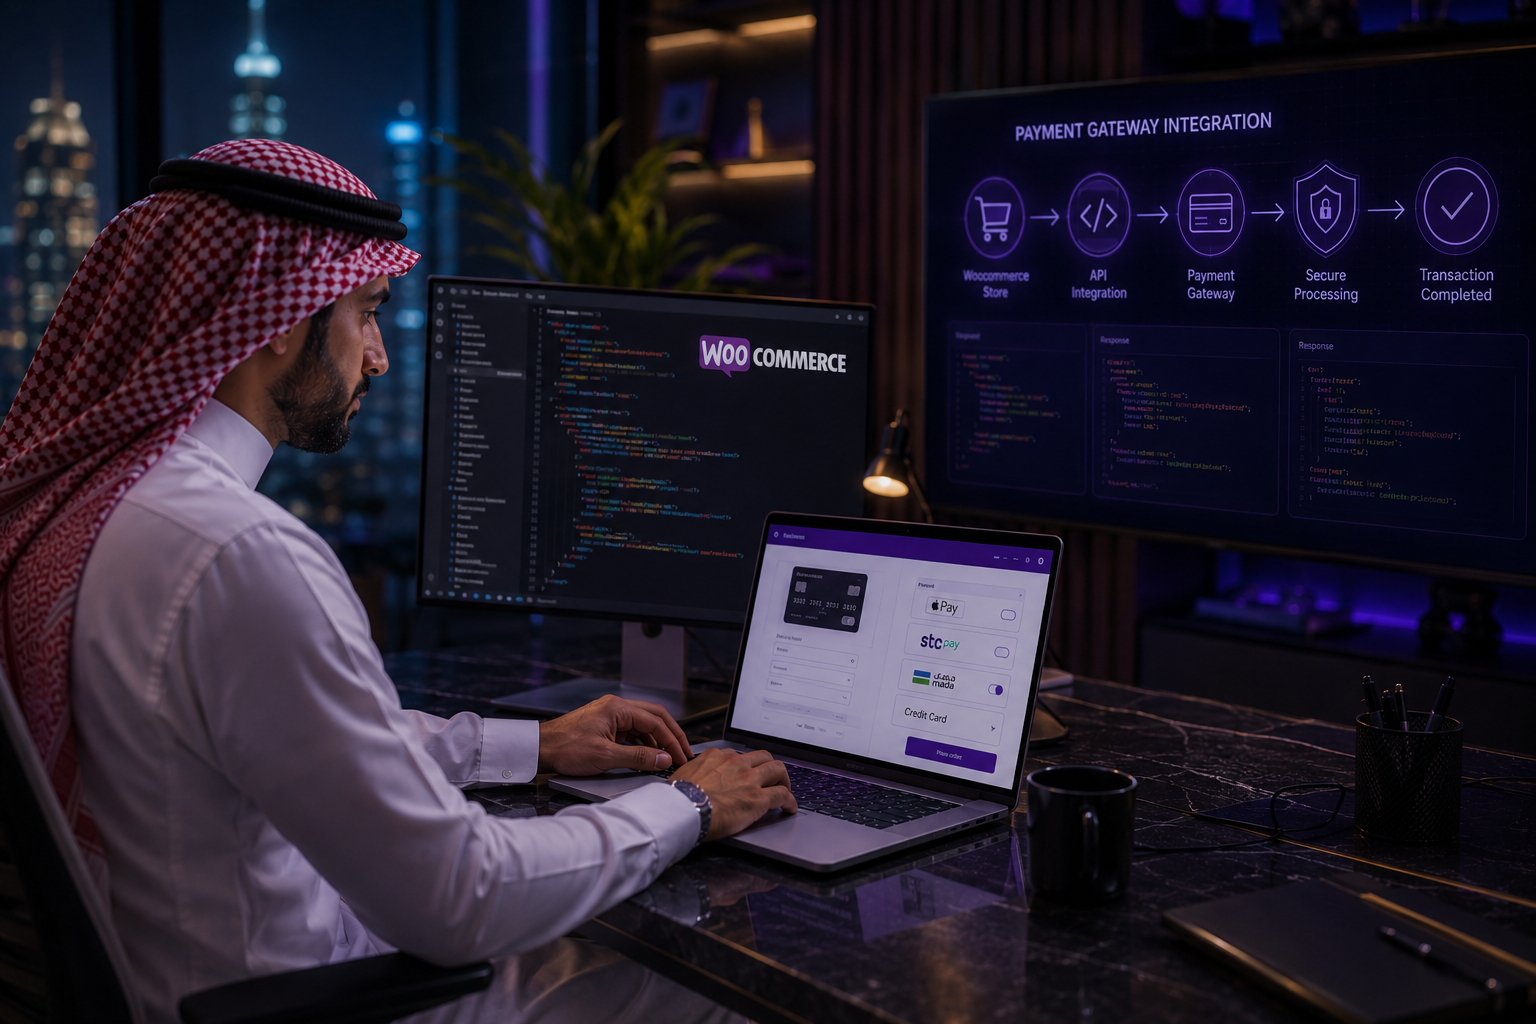
3. إعداد Webhooks (الإشعارات الخلفية)
هذه الخطوة يتجاهلها 80% من أصحاب المتاجر — وهي سبب شكاوى “العميل دفع وأنا ما شفت الطلب”. Webhooks هي إشعارات تلقائية ترسلها بوابة الدفع لمتجرك عند حدوث تغيير في حالة المعاملة (نجاح، فشل، استرجاع). بدونها، تعتمد فقط على ما يراه العميل — وهذا خطير. تأكد أن مطورك أعد Webhooks لكل الحالات: Payment Success، Payment Failed، Refund، وChargeback.
4. الاختبار قبل الإطلاق (Testing)
كل بوابة توفر “وضع اختباري” (Test/Sandbox Mode) يمكنك استخدامه لإجراء معاملات وهمية دون أموال حقيقية. اختبر على الأقل: عملية ناجحة ببطاقة مدى، عملية ناجحة بـ Apple Pay، عملية مرفوضة (رصيد غير كافٍ)، واسترجاع (Refund). لا تطلق متجرك دون اختبار كل هذه الحالات.
5. الدعم الفني والصيانة بعد الإطلاق
إعداد بوابة الدفع ليس حدثاً لمرة واحدة — بل هو عملية مستمرة. البوابات تحدّث أنظمتها، البنوك تغيّر بروتوكولاتها، وأخطاء جديدة تظهر. المتاجر التي تنجح هي التي تملك شريكاً تقنياً يتابع الصيانة بشكل دوري. ننصح عملاءنا بمراجعة إعدادات الدفع شهرياً واختبار معاملة وهمية للتأكد من أن كل شيء يعمل.
تكاليف ورسوم بوابات الدفع الإلكتروني في السعودية 2026
أكثر سؤال يهم أصحاب المتاجر الناشئة: “كم ستأخذ مني؟” الحقيقة؟ تكلفة بوابات الدفع الإلكتروني في السعودية تتكون من عدة أجزاء — وكل بوابة تحسبها بطريقة مختلفة. فهم هذه التفاصيل سيمنعك من المفاجآت. وتذكر أن تكلفة الدفع جزء من التكلفة الكاملة — التي تشمل أيضاً تحسين محركات البحث المحلي والتصميم والتسويق:
جدول الرسوم الحقيقية لبوابات الدفع في السعودية 2026 (تقديرات)
- ميسّر (Moyasar): رسوم معاملة 2.5% على مدى، 2.9% + 1 ريال على فيزا/ماستركارد. لا رسوم اشتراك شهري. لا رسوم إعداد. التسوية: خلال 2-3 أيام عمل. الأنسب للمتاجر الصغيرة والناشئة بسبب عدم وجود رسوم ثابتة.
- بي تابز (PayTabs): رسوم معاملة 2.65% على مدى، 3.25% + 1 ريال على بطاقات دولية. اشتراك شهري اختياري (يخفض الرسوم قليلاً). رسوم إعداد: قد تفرضها أحياناً. التسوية: 3-5 أيام عمل.
- تاپ (Tap): رسوم معاملة 2.5% على مدى، 2.75% على بطاقات دولية. لا رسوم اشتراك. واجهة الدفع الأجمل بين المنافسين. التسوية: 2-3 أيام عمل.
- هايبر باي (HyperPay): رسوم معاملة 2.5% – 3% حسب حجم المبيعات والاتفاق. على منصات Salla/Zid قد تكون الرسوم مختلفة قليلاً بسبب اتفاقيات الشراكة. التسوية: 3-5 أيام عمل.
- Amazon Payment Services: رسوم معاملة تبدأ من 2.9% + 1 ريال. قد تتضمن رسوم اشتراك شهري للباقات المتقدمة. التسوية: 3-7 أيام عمل. ملاحظة: الرسوم تنخفض عند حجم مبيعات مرتفع عبر اتفاقيات مخصصة.
- STC Pay للتجار: رسوم معاملة حوالي 1.5% – 2% — وهي الأقل بين جميع الخيارات. لكنها تُحصل فقط عبر STC Pay وليست بطاقات بنكية. الأنسب كخيار إضافي وليس بوابتك الوحيدة.
- تابي (Tabby): رسوم التاجر 2-6% حسب القطاع وحجم المبيعات. تدفع لك المبلغ كاملاً مقدماً. الأنسب للمتاجر ذات متوسط طلب مرتفع (300+ ريال).
- تمارة (Tamara): رسوم التاجر مشابهة لتابي (2-6%). عملية التسجيل أسهل أحياناً للمتاجر الناشئة.
متوسط رسوم المعاملة الواحدة عبر بوابات الدفع في السعودية 2026 — انتبه للرسوم الخفية على البطاقات الدولية
تحذير من الرسوم الخفية: بعض البوابات تعلن عن “2.5% فقط” — لكن هذا الرقم يخص بطاقات مدى فقط. عند قبول بطاقات فيزا/ماستركارد دولية، ترتفع الرسوم وقد يُضاف ريال ثابت لكل معاملة. إذا كان 30% من عملائك يستخدمون بطاقات دولية (مغتربون، سياح)، فاحسب المتوسط المرجح للرسوم الحقيقية قبل الاختيار. مثال: 70% مدى بـ 2.5% + 30% فيزا بـ 3.25% = متوسط فعلي 2.7% تقريباً. كذلك استخدم أدوات تحليلية لتتبع مصادر عملائك ومعرفة نسبة استخدام كل طريقة دفع.
أخطاء ستكلفك مالك وعملاءك (تجنبها فوراً)
في رحلتنا مع مئات المتاجر السعودية، رأينا أخطاءً تتكرر بشكل مذهل. بعضها يكلف آلاف الريالات مباشرة، وبعضها يخسر عملاء بصمت دون أن تدرك:
1. الاعتماد على بوابة دفع واحدة فقط
إذا كانت بوابتك الوحيدة تعطل لمدة ساعة (ويحدث هذا حتى مع أكبر البوابات عالمياً)، فإن كل الطلبات خلال هذه الساعة تُفقد. الحل؟ لديك دائماً بوابة أساسية وبوابة احتياطية (Backup). حتى لو لم تستخدمها إلا مرة واحدة في السنة — ستنقذك تلك المرة.
2. تجاهل دعم Apple Pay وSTC Pay
في 2026، أكثر من 55% من عمليات الشراء في السعودية تتم من الجوال. وعدد كبير من هؤلاء المستخدمين يفضلون الدفع بـ Apple Pay أو STC Pay بدلاً من إدخال رقم البطاقة يدوياً. إذا لم تدعم هذين الخيارين، فأنت تجعل عملية الدفع أصعب مما يجب — وكل خطوة إضافية في صفحة الدفع تقلل معدل التحويل بنسبة 10-20%.
3. عدم إعداد Webhooks والتأكد فقط من “رسالة النجاح”
هذا الخطأ خطير جداً. بعض المتاجر تعتمد على أن العميل رأى صفحة “تم الدفع بنجاح” — لكن ماذا لو أغلق العميل الصفحة قبل أن يتلقى المتجر الإشعار؟ بدون Webhooks، لن يُسجل الطلب في نظامك ولن تعرف بوجوده. العميل دفع ولن يستلم طلبه. هذه كارثة تدمر الثقة وتؤثر سلباً على سمعة موقعك وبناء الروابط لأن المراجعات السلبية تنتشر بسرعة.
4. اختيار بوابة بناءً على الرسوم فقط
فرق 0.5% في الرسوم على مبيعات شهرية 50,000 ريال = 250 ريال. لكن بوابة برسوم أعلى بـ 0.5% وأسرع بـ 2 ثانية في صفحة الدفع قد تزيد معدل التحويل بنسبة 5% = 2,500 ريال إضافية. التركيز على الرسوم فقط هو قرار يكلفك أكثر مما يوفر عليك. اختر المتجر والبوابة معاً كنظام متكامل وليس كقطع منفصلة.
5. نسيان تحديث شهادات SSL وتوافق PCI
كل بوابة دفع تتطلب أن يكون موقعك مؤمناً بشهادة SSL صالحة. إذا انتهت شهادتك ولم تتجددها، ستفشل جميع عمليات الدفع فوراً. كذلك، تأكد أن متجرك متوافق مع معايير PCI DSS (معظم البوابات تتعامل مع الجزء الأصعب من هذا — لكن عليك التأكد من بقاء الموقع محدثاً).
اختيار الشريك التقني المناسب لإعداد متجرك وبوابات الدفع
بوابة الدفع لا تعمل بمعزل عن بقية المتجر. ربطها بشكل صحيح يتطلب فريقاً تقنياً يفهم ليس فقط الدفع — بل أيضاً هندسة المتجر، تجربة المستخدم، والأمان. في تجربتنا، المتاجر التي تعمل مع شركاء تقنيين محترفين منذ البداية توفر عليها نفسها أشهر من التعديلات والمشاكل.
معايير اختيار الشريك التقني لمتجرك الإلكتروني
- خبرة عملية في ربط بوابات الدفع: ليس كل مطور ويب يستطيع ربط بوابات الدفع بشكل آمن. اسأل عن مشاريع سابقة وأمثلة حقيقية لمتاجر تعمل فعلياً ببوابات دفع مفعّلة.
- فهم متعمق للسوق السعودي: الشريك الذي يعرف السوق المحلي يفهم أن مدى ضروري، أن STC Pay لا غنى عنه، وأن السياسات الشرعية (حلال/حرام) قد تؤثر على طرق الدفع المقبولة في بعض القطاعات.
- دعم فني مستمر بعد الإطلاق: أكثر من 60% من مشاكل الدفع تظهر بعد الإطلاق — ليس قبله. تأكد أن الشريك يقدم صيانة دورية وليس مجرد “تسليم المشروع”.
- قدرة على التوسع: إذا نجح متجرك و أردت إضافة لغات جديدة أو أسواق جديدة أو بوابات دفع إضافية — هل الشريك يستطيع استيعاب ذلك؟
هل تفكر في التوسع خارج السعودية؟
كثير من عملائنا في السعودية بدأوا مشاريعهم محلياً — ثم بعد نجاح المتجر، بدأوا يفكرون في استهداف أسواق مجاورة. المغرب مثلاً أصبح سوقاً واعداً للتجارة الإلكترونية في 2026، مع نمو سريع في عدد المتاجر الرقمية. إذا كان التوسع جزءاً من خطتك المستقبلية، فاختيار شريك تقني يفهم أسواق متعددة يمنحك ميزة تنافسية كبيرة.
في ElectroFallah، نخدم عملاء في كل من السعودية والمغرب — مما يعني أننا نملك خبرة مباشرة بخصوصيات كل سوق. على سبيل المثال، في المغرب، خيارات الدفع تختلف تماماً: تعتمد بشكل كبير على التحويلات البنكية المحلية وCMI بدلاً من مدى، ومنصات المتاجر الأكثر استخداماً تختلف عن Salla وZid. إذا كنت تفكر في إنشاء متجر إلكتروني في المغرب مستقبلاً أو حتى بناء متجر إلكتروني موجه للسوق المغربي بالإنجليزية، فالفهم المسبق لاختلافات الدفع يوفر عليك أشهر من التجربة والخطأ.
كذلك، إذا كان مشروعك يتطلب تطوير تطبيقات جوال إضافية بجانب المتجر — أو كنت تحتاج خدمات هوية بصرية وبراندينج لتمييز علامتك التجارية في أسواق جديدة — فإن التعامل مع وكالة واحدة تقدم كل هذه الخدمات يضمن تناسقاً في الجودة والتواصل.
نصيحة للتوسع الإقليمي: إذا كنت تخطط لخدمة عملاء في المغرب والسعودية معاً، ففكر في بنية متجر تدعم لغات متعددة وعملات متعددة من البداية — وليس إضافتها لاحقاً. هذا يوفر تكاليف إعادة التطوير. للمغرب تحديداً، اطّلع على دليل تحسين محركات البحث في المغرب لفهم كيف تختلف SEO عن السوق السعودي. ولمقارنة التكاليف بين الأسواق، أسعار تصميم المواقع في المغرب وأسعار إنشاء المواقع بالفرنسية تعطيك صورة واضحة. كذلك، إذا كنت تتردد بين تطبيق موبايل أو موقع إلكتروني للسوق المغربي، فالموقع الإلكتروني يبقى الخيار الأول للمتاجر الناشئة مع إمكانية إضافة التطبيق لاحقاً — وينطبق نفس المنطق على السوق الفرنكوفوني. أما إذا كنت تريد إنشاء شركة تجارة إلكترونية في الدار البيضاء، فالقوانين التجارية المغربية تختلف عن السعودية وتحتاج استشارة قانونية محلية.
الأسئلة الشائعة حول بوابات الدفع الإلكتروني في السعودية
هل يمكنني تشغيل متجر إلكتروني في السعودية بدون سجل تجاري؟
تقنياً نعم — بعض البوابات مثل Moyasar تسمح بالتسجيل بسجل فردي أو حتى بدون سجل تجاري في بعض الحالات (مما يسمح بقبول بطاقات فيزا وماستركارد). لكن عملياً؟ بدون سجل تجاري، لن تتمكن من قبول مدى (Mada) — وأكثر من 60% من الدفعات في السعودية تتم عبر مدى. كذلك، بدون سجل تجاري لن تتمكن من التعاقد مع شركات الشحن الكبرى أو فتح حساب بنكي تجاري. السجل التجاري ليس خياراً للمتاجر الجدية.
ما الفرق بين مدى (Mada) وفيزا/ماستركارد من حيث القبول والتكلفة؟
مدى: بطاقة محلية سعودية. رسوم القبول أقل (عادةً 2.5%). المعاملة تتم محلياً مما يجعلها أسرع. لكنها تتطلب سجلاً تجارياً سعودياً للقبول.
فيزا/ماستركارد: بطاقات دولية. رسوم القبول أعلى (2.75% – 3.25% + رسوم ثابتة أحياناً). المعاملة تمر عبر شبكات دولية. لكنها ضرورية لقبول الدفعات من عملاء خارج السعودية أو من المغتربين الذين يستخدمون بطاقات دولية.
الخلاصة: تحتاج الاثنين معاً لتغطية أقصى شريحة من العملاء.
كم يستغرق وصول الأموال لحسابي البنكي بعد عملية الدفع؟
يعتمد على البوابة:
- Moyasar: 2-3 أيام عمل.
- Tap: 2-3 أيام عمل.
- HyperPay: 3-5 أيام عمل.
- PayTabs: 3-5 أيام عمل.
- Amazon Payment Services: 3-7 أيام عمل.
ملاحظة: “أيام عمل” تعني أيام الأحد-الخميس (في السعودية). عملية يوم الخميس قد تصل الثلاثاء أو الأربعاء التالي. بعض البوابات تقدم خدمة “تسوية سريعة” برسوم إضافية.
هل يمكنني إرجاع المبلغ للعميل (Refund) عبر بوابة الدفع؟
نعم، جميع البوابات المرخصة في السعودية تسمح بإرجاع المبلغ. لكن هناك تفاصيل مهمة:
- الإرجاع الكلي (Full Refund): يُعاد المبلغ كاملاً للعميل. معظم البوابات لا تفرض رسوماً على الإرجاع الكلي — لكن البعض يفرض رسوماً ثابتة (مثلاً 10-25 ريال).
- الإرجاع الجزئي (Partial Refund): إذا أردت إرجاع جزء فقط (مثلاً إلغاء منتج واحد من طلب متعدد). ليس كل البوابات تدعمه بسهولة — تحقق قبل الحاجة.
- مدة الإرجاع: يصل المبلغ للعميل خلال 5-14 يوم عمل حسب البنك المُصدر. البوابة ترسل المبلغ فوراً لكن البنك هو من يتحكم في موعد وصوله.
هل يمكنني استخدام أكثر من بوابة دفع في نفس المتجر؟
نعم، بل وننصح بذلك. يمكنك عرض خيارات الدفع المتعددة في صفحة الدفع: مدى/فيزا عبر بوابة أساسية (مثلاً Moyasar)، وSTC Pay كخيار إضافي، وApple Pay، وTabPage أو Tamara للشراء الآجل. بعض المتاجر الكبيرة تضع بوابتين كاملتين: واحدة أساسية وواحدة احتياطية تُفعّل تلقائياً إذا تعطلت الأساسية. تقنياً، هذا ممكن عبر إعدادات المنصة أو عبر كود مخصص من مطور.
ما هو التكامل مع Salla وZid — هل أحتاج مطوراً؟
في أغلب الحالات لا. كلتا المنصتين تدعمان بوابات الدفع الرئيسية (HyperPay, Moyasar, PayTabs, Tap) عبر إضافات جاهزة. العملية عادةً تكون: ادخل على “التطبيقات” → ابحث عن البوابة → أدخل مفاتيح API → فعّل. تستغرق 10-15 دقيقة. لكن إذا أردت تخصيصات متقدمة (مثل: عرض طريقة دفع معينة لمنتجات معينة فقط، أو ربط الدفع بنظام إدارة مخزون خارجي) — فستحتاج مطوراً.
مقالات ذات صلة